Réglementation
Facture électronique : ce qui change pour un artisan qui travaille surtout pour des particuliers
L'essentiel
Depuis le 1er septembre 2026, toute entreprise, même en micro-entreprise, doit pouvoir recevoir des factures électroniques via une plateforme agréée. Au plus tard le 1er septembre 2027, les petites entreprises devront émettre des factures électroniques pour leurs clients professionnels français et transmettre leurs ventes aux particuliers (e-reporting). La facture remise au particulier, elle, peut rester un PDF ou du papier.
La réforme de la facture électronique fait peur, mais pour un artisan qui intervient surtout chez des particuliers, elle change moins de choses qu'on ne le dit. Voici ce qui s'applique déjà, ce qui arrive en 2027, et ce qui ne change pas. Ce guide est à jour au 14 novembre 2026.
Les trois dates à retenir
| Date | Quoi | Qui |
|---|---|---|
| Depuis le 1er septembre 2026 | Pouvoir recevoir des factures électroniques via une plateforme agréée | Toutes les entreprises, micro-entreprises comprises |
| 1er septembre 2026 | Émettre des factures électroniques et faire l'e-reporting | Grandes entreprises et entreprises de taille intermédiaire |
| Au plus tard le 1er septembre 2027 | Émettre des factures électroniques et faire l'e-reporting | PME, TPE et micro-entreprises : la grande majorité des artisans |
Vous pouvez émettre des factures électroniques avant 2027 si vous le voulez, mais un client ne peut pas vous l'imposer avant cette date au titre de la loi (Guide DGFiP, questions 17 et 20).
Un report a été voté, puis il est tombé
Le 3 novembre 2026, les députés ont adopté un amendement au projet de budget 2027 qui excluait les micro-entreprises et les PME de la réforme. Le lendemain, l'Assemblée a rejeté toute la première partie du budget : l'amendement est tombé avec elle. Le texte part au Sénat. À ce jour, aucun report n'est en vigueur : le calendrier ci-dessus s'applique. Nous mettrons ce guide à jour si la loi change.
Facture électronique ou e-reporting : tout dépend du client
La réforme distingue deux obligations, selon à qui vous facturez.
Client professionnel établi en France et assujetti à la TVA (agence immobilière, syndic, commerce, entreprise) : c'est la facture électronique (e-invoicing). La facture doit être émise dans un format structuré et passer par une plateforme agréée. Un PDF envoyé par e-mail ne suffira plus : « un PDF simple envoyé par voie électronique n'est pas une facture électronique au sens du dispositif » (FAQ DGFiP, question 3.1).
Client particulier (ou client professionnel établi à l'étranger) : c'est l'e-reporting. Vous ne transmettez pas la facture elle-même, mais des données de chiffre d'affaires, cumulées par jour : montant hors taxes par taux de TVA, TVA, catégorie (biens ou services). Aucune donnée personnelle sur le client n'est transmise.
Et surtout : la facture que vous remettez au particulier ne change pas. Elle doit toujours porter les mentions habituelles, et être précédée d'un devis pour un dépannage (voir Devis obligatoire en dépannage). La DGFiP le dit clairement : vous pourrez « continuer à adresser la facture à votre client non assujetti […] par le canal de votre choix » (FAQ, question 9.1). PDF par e-mail, papier : comme aujourd'hui.
Exemple fictif : une semaine de serrurier
Lundi, ouverture de porte chez un particulier. Mercredi, changement de cylindre chez un autre particulier. Vendredi, mise en sécurité d'une porte pour une agence immobilière.
À partir de septembre 2027 : les deux factures aux particuliers partent en PDF comme d'habitude, et leur montant est déclaré en e-reporting par votre plateforme agréée. La facture à l'agence doit être une facture électronique émise via une plateforme agréée.
Micro-entrepreneur, auto-entrepreneur : oui, vous êtes concerné
La franchise en base de TVA (la mention « TVA non applicable, article 293 B du CGI ») ne vous dispense pas de la réforme. L'administration fiscale le confirme : les micro-entrepreneurs doivent recevoir des factures électroniques, puis en émettre et transmettre leurs données selon le même calendrier que les autres petites entreprises.
Pour l'e-reporting, la fréquence dépend de votre régime de TVA. En franchise en base, les données sont à transmettre tous les deux mois (fiche DGFiP e-reporting). Au régime simplifié, c'est chaque mois.
À surveiller
La fiche DGFiP sur l'e-reporting annonce la suppression du régime simplifié d'imposition au 1er janvier 2027 et des fréquences « à mettre à jour ». Votre comptable ou votre plateforme vous donnera la fréquence exacte qui s'applique à vous.
Recevoir des factures : déjà obligatoire
C'est la partie qu'on oublie. Depuis le 1er septembre 2026, vous devez pouvoir recevoir des factures électroniques, par exemple celles de vos fournisseurs de matériel, d'énergie ou de téléphone qui sont de grandes entreprises. Concrètement, il faut avoir choisi au moins une plateforme agréée pour la réception (FAQ, questions 2.1 et 2.2).
Le choix est libre : vous pouvez prendre une ou plusieurs plateformes et en changer à tout moment. Votre banque, votre expert-comptable ou votre logiciel peuvent vous en proposer une.
Le guide de la DGFiP annonce une tolérance au démarrage : pas de sanction pour les entreprises « engagées dans une trajectoire sérieuse de mise en conformité ». Il précise aussi que cela « ne constitue ni un report ni une suspension de l'obligation ». Gardez une trace de vos démarches.
C'est quoi, une plateforme agréée ?
Une plateforme agréée (PA, anciennement appelée PDP) est un prestataire immatriculé par l'administration fiscale. Elle émet, transmet et reçoit les factures électroniques, et envoie à l'administration les données attendues, y compris l'e-reporting. La liste officielle est publiée sur impots.gouv.fr.
Le portail public de facturation (PPF) n'est plus une solution de facturation gratuite pour les entreprises : il ne garde que l'annuaire des destinataires et la collecte des données (Guide DGFiP, questions 10 et 26). Il faut donc passer par une plateforme agréée, directement ou par un logiciel qui y est connecté.
Pour qu'un logiciel de facturation soit une « solution compatible », il doit remplir deux conditions : proposer les fonctionnalités prévues et être connecté à au moins une plateforme agréée (FAQ, question 2.3). Les formats acceptés sont Factur-X, UBL et CII.
Les nouvelles mentions sur les factures
Quatre mentions s'ajoutent (article 242 nonies A de l'annexe II au CGI, FAQ question 3.4) :
- le numéro SIREN du client (client professionnel) ;
- la catégorie de l'opération : livraison de biens, prestation de services, ou les deux ;
- l'option pour le paiement de la TVA d'après les débits, si vous l'avez choisie ;
- l'adresse de livraison, si elle est différente de l'adresse de facturation.
Point à faire confirmer
La FAQ de la DGFiP date ces mentions « à compter du 1er septembre 2026 » sans préciser si elles s'appliquent aux petites entreprises avant leur propre date d'émission obligatoire. Les ajouter dès maintenant ne pose aucun problème. Demandez à votre expert-comptable si vous voulez une réponse ferme.
Les amendes prévues
Depuis la loi de finances pour 2026 :
- 50 € par facture qui aurait dû être émise en facture électronique, dans la limite de 15 000 € par an (CGI, article 1737) ;
- 500 € par transmission d'e-reporting manquante, dans la limite de 15 000 € par an (CGI, article 1788 D) ;
- pour l'absence de plateforme de réception : une mise en demeure avec trois mois pour se mettre en règle, puis 500 €, puis 1 000 € par nouvelle période de trois mois.
Pour la facture électronique et l'e-reporting, pas d'amende pour une première erreur corrigée spontanément ou dans les 30 jours suivant la demande de l'administration (si aucune autre infraction dans l'année et les trois années précédentes).
Que faire maintenant : la liste courte
- Choisir une plateforme agréée pour la réception, si ce n'est pas fait. C'est déjà obligatoire.
- Faire le tri dans vos clients : particuliers (e-reporting) d'un côté, professionnels français (facture électronique) de l'autre.
- Récupérer le SIREN de vos clients professionnels et l'enregistrer dans leur fiche (dans Devo, le SIRET d'un client professionnel est déjà demandé avant d'émettre un document).
- Demander à votre logiciel de facturation s'il sera connecté à une plateforme agréée avant septembre 2027, et comment.
- Faire le point avec votre comptable sur votre régime de TVA, qui fixe la fréquence de l'e-reporting.
Et Devo, dans tout ça ?
Soyons clairs : Devo n'est pas une plateforme agréée et n'est connecté à aucune à ce jour. Devo crée vos devis, factures et avoirs en PDF, avec vos mentions légales, le SIRET de vos clients professionnels, une numérotation continue et des factures non modifiables une fois émises. Pour vos clients particuliers, le PDF reste la bonne façon de leur remettre la facture.
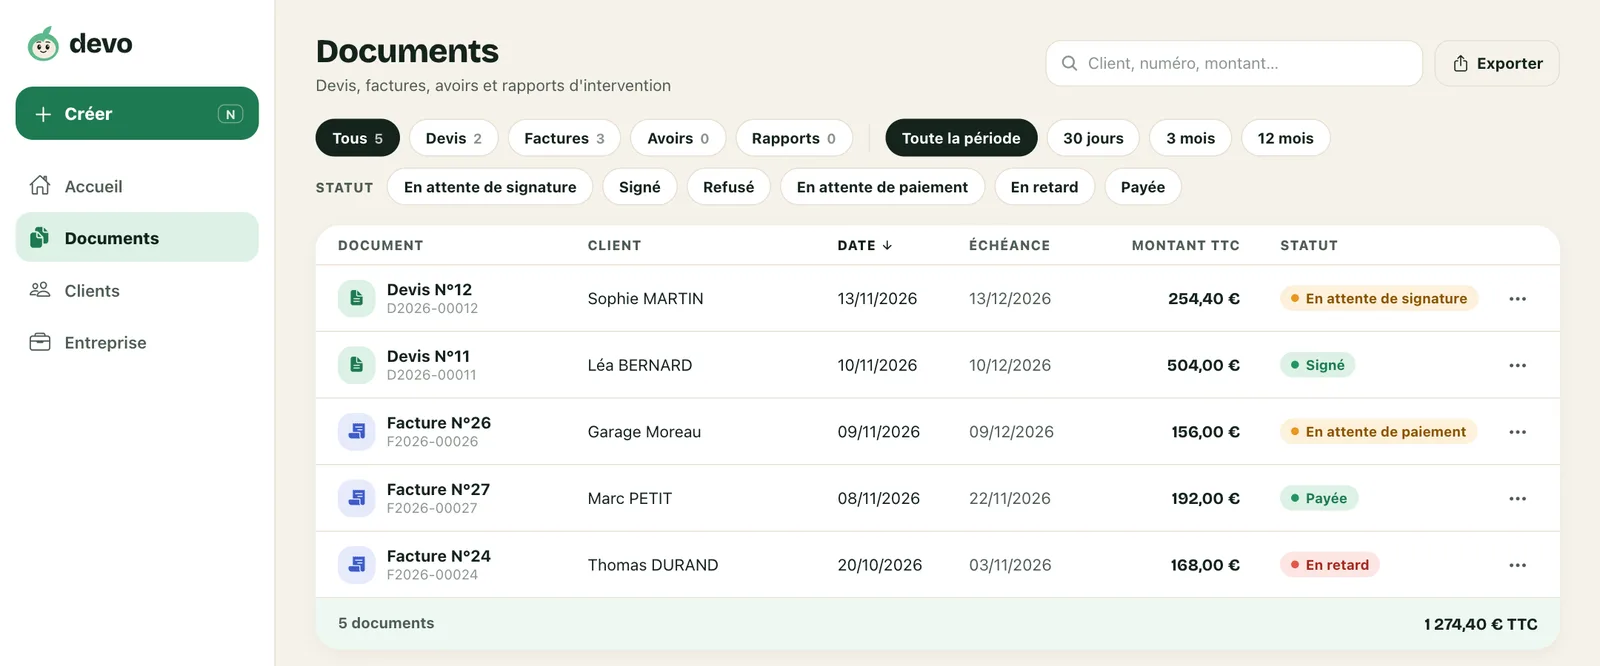
Pour vos factures à des clients professionnels et pour l'e-reporting, vous aurez besoin d'une plateforme agréée au plus tard en septembre 2027. En attendant, l'essentiel de votre quotidien ne change pas : un devis signé avant chaque dépannage, des majorations annoncées et une facture détaillée remise sur place. C'est ce que fait Devo pour le dépannage à domicile.
Questions fréquentes
Un artisan qui ne travaille qu'avec des particuliers est-il concerné ?
Oui, en partie. Il doit pouvoir recevoir des factures électroniques depuis le 1er septembre 2026 et, au plus tard le 1er septembre 2027, transmettre ses ventes aux particuliers en e-reporting. La facture remise au particulier peut rester un PDF ou du papier.
Un auto-entrepreneur en franchise de TVA doit-il s'équiper ?
Oui. L'administration fiscale confirme que les micro-entrepreneurs en franchise en base sont concernés par la réception, puis l'émission et l'e-reporting, selon le calendrier des petites entreprises.
La réforme a-t-elle été reportée pour les petites entreprises ?
Pas à ce jour (14 novembre 2026). Un amendement de report a été voté le 3 novembre 2026, puis il est tombé avec le rejet de la première partie du budget 2027. Le texte poursuit son examen au Sénat.
Un PDF envoyé par e-mail reste-t-il valable ?
Pour un client particulier, oui. Pour un client professionnel établi en France, non : à partir de votre date d'émission obligatoire, la facture doit être une facture électronique émise via une plateforme agréée.
Sources
- DGFiP, FAQ « Je découvre la facturation électronique », version du 1er septembre 2026
- DGFiP, Guide pratique de démarrage au 1er septembre 2026 (juillet 2026)
- impots.gouv.fr, Franchise en base, micro-entrepreneur : suis-je concerné ? (modifiée le 28 septembre 2026)
- DGFiP, fiche « E-reporting des transactions »
- DGFiP, fiche « Plateformes agréées »
- Code général des impôts, article 1737 (amendes facturation)
- Code général des impôts, article 1788 D (amendes e-reporting)
- Assemblée nationale, examen de la première partie du projet de loi de finances pour 2027
Ce guide donne des repères généraux, à jour à la date indiquée. Il ne remplace pas l'avis d'un expert-comptable ou d'un juriste pour votre situation.